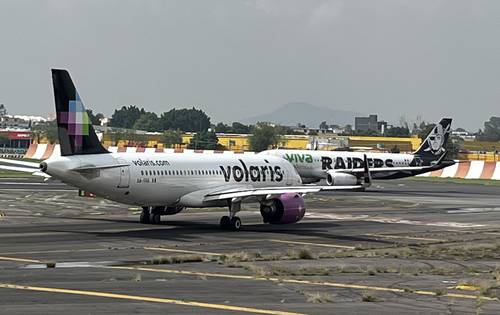
La fusión que buscan Volaris y Viva Aerobus aliviaría la situación financiera de esas compañías y favorecería a sus inversionistas; sin embargo, afectaría la competencia en el sector al captar 73 por ciento del tráfico aéreo y generar las condiciones para fijar los precios al consumidor, de acuerdo con un análisis de Antitrust Intelligence.
La firma especializada en la intersección entre regulación antimonopolio, finanzas corporativas y mercados de capitales estimó que al sumar la participación de mercado de Aeroméxico, Volaris y Viva Aerobus concentrarían cerca de 95 por ciento del sector.
“En una industria con barreras de entrada elevadas –entre ellas la necesidad de aeronaves, autorizaciones y espacios aeroportuarios–, ese nivel de concentración obliga a analizar no sólo el tamaño de la compañía resultante, sino también sus incentivos para utilizar ese poder de mercado”, destacó la consultoría.
También identificó riesgos directos para los consumidores: tarifas más altas, ya que la fusión daría a las compañías mayor capacidad de elevar precios en rutas con poca competencia. Incluso, Volaris ya reportó un incremento aproximado de 25 por ciento interanual en tarifas, especialmente en vuelos trasfronterizos, antes de obtener una participación de mercado mayor.
Otro riesgo es que al convertirse en rivales cercanos ayudan a contener precios, ya que “su integración eliminaría precisamente a uno de los actores que disciplina al otro”.
El tercer riesgo es que eliminen rutas poco rentables, decidan una menor frecuencia de vuelos o la formación de monopolios y duopolios en determinados pares de ciudades.
Para Antitrust Intelligence, una empresa con urgencia de mejorar su flujo de efectivo y con una posición dominante tendría incentivos para elevar tarifas o aumentar ingresos adicionales donde las condiciones del mercado lo permitan.
La consultora duda de que Aeroméxico pueda ejercer una presión suficiente sobre la eventual empresa fusionada, ya que, de acuerdo con Morgan Stanley, el servicio diferenciado de Aeroméxico le permite cobrar en el mercado nacional tarifas superiores a las de las aerolíneas de bajo costo.
“Esto sugiere mercados segmentados, más que una sustitución directa entre modelos de negocio.”
Señaló que los precedentes internacionales aconsejan cautela y que la experiencia de Europa y Estados Unidos muestra que es necesario un escrutinio riguroso cuando se intenta fusionar a operadores de bajo costo. La Comisión Europea bloqueó las operaciones de Ryanair-Aer Lingus y un tribunal federal estadunidense impidió la compra de Spirit por JetBlue. En ambos casos, las autoridades concluyeron que eliminar al competidor de bajo costo que contenía precios perjudica al consumidor y que las medidas correctivas propuestas no reproducían la presión competitiva perdida.
Volaris registró pérdidas por 103.8 millones de dólares en 2025 y de 127 millones de dólares en el segundo trimestre de 2026. Viva Aerobus acumuló pérdidas por 133 millones de dólares durante los primeros seis meses de 2026, por lo que la fusión podría mejorar su situación financiera.